Dirigeant de TPE : quand mélanger salaire, dividendes et frais finit par brouiller tout le dossier
Chez beaucoup de dirigeants, la rémunération en TPE se décide encore au fil de l'eau : un virement ce mois-ci, des dividendes plus tard, quelques notes de frais entre deux. Sur le moment, cela semble souple. En réalité, ce mélange devient vite illisible pour la banque, la comptabilité et l'administration.
La souplesse apparente cache souvent un problème de lisibilité
Le schéma est classique. L'activité démarre, puis accélère un peu. Le dirigeant se verse ce que la trésorerie permet, sans cadre vraiment stabilisé. Un mois, il prend une rémunération. Le suivant, il attend. Ensuite viennent un remboursement de frais, un achat réglé avec la carte de la société, parfois un acompte informel. Rien d'extravagant, mais l'ensemble finit par former une image confuse.
Or une banque, un investisseur, un futur associé ou l'administration ne lisent pas votre intention. Ils lisent des flux, des pièces justificatives et une cohérence d'ensemble. Quand le dirigeant arbitre en permanence entre salaire et dividendes, sans calendrier ni documentation solide, le dossier perd en lisibilité. Et, en matière financière, l'illisible est rarement bien traité.
C'est d'ailleurs un point que nous retrouvons souvent dans l'accompagnement comptable et fiscal des TPE et indépendants : le sujet n'est pas seulement de savoir combien sortir, mais par quel canal, à quel moment et avec quelle justification.
Les signaux d'alerte que la banque et l'administration repèrent vite
Des virements irréguliers sans logique claire
Un dirigeant n'est pas obligé d'avoir une rémunération parfaitement linéaire. En revanche, des virements personnels de montants variables, sans libellé stable ni décision formalisée, envoient un signal faible mais tenace : la gestion repose sur l'improvisation. Pour une banque qui étudie un prêt, cela pèse. Elle cherche une capacité de pilotage, pas seulement un chiffre d'affaires.
Des frais remboursés qui ressemblent à un complément de revenu
Les notes de frais du dirigeant ont une fonction précise : rembourser une dépense professionnelle engagée pour la société. Si elles deviennent un moyen de compenser une rémunération insuffisante, le risque augmente. Déjeuners mal documentés, déplacements sans motif explicite, achats mixtes professionnels et personnels : ce sont de petits frottements qui, accumulés, deviennent un vrai sujet.
En cas de contrôle, la question n'est pas seulement la dépense existe-t-elle ?
mais sert-elle l'intérêt de l'entreprise et est-elle correctement justifiée ? À défaut, la dépense peut être rejetée ou requalifiée, avec des conséquences fiscales et sociales parfois bien plus coûteuses que l'économie recherchée.
Des dividendes utilisés comme variable de trésorerie
Les dividendes ne sont ni un salaire différé, ni une caisse d'appoint. Ils supposent des comptes arrêtés, un résultat distribuable et une décision juridique régulière. Les utiliser comme levier de court terme brouille la lecture du dossier. Et lorsque les prélèvements personnels commencent avant même que l'affectation du résultat soit proprement traitée, le terrain devient glissant.
Quand un dossier de financement se grippe pour de mauvaises raisons
À Nantes, un gérant de SARL sollicitait un financement pour renouveler un véhicule utilitaire et absorber une hausse d'activité. La société tournait correctement, rien d'alarmant. Pourtant, le dossier bancaire coinçait. En relisant les relevés, le conseiller voyait des virements personnels irréguliers, des remboursements de carburant mal ventilés et un compte courant mouvant, difficile à expliquer en deux phrases.
Nous avons repris la logique des flux avec lui, puis recadré ce qui relevait de la rémunération, des frais et des avances. Ce travail touche souvent à la fois la comptabilité, le social et, selon les cas, l'accompagnement RH et social. Une fois la lecture clarifiée, la discussion avec la banque est redevenue simple. C'est un détail, en apparence. Parfois, c'est lui qui fait basculer la décision.
Chaque levier a son rôle, et il vaut mieux le respecter
Le salaire sert à rémunérer une fonction et une présence
La rémunération du dirigeant par salaire ou assimilé répond à une logique de travail exercé, de protection sociale et de régularité. Elle pèse en charges, bien sûr, mais elle donne aussi une lecture stable du revenu du dirigeant. Pour une TPE qui veut présenter un dossier propre, cette stabilité compte davantage qu'on ne le croit.
Les dividendes rémunèrent le risque capitalistique
Un dividende intervient après coup. Il dépend du résultat, de la trésorerie, des besoins futurs de l'entreprise et du cadre juridique. Le bon arbitrage de rémunération en TPE ne consiste donc pas à opposer mécaniquement salaire et dividendes, mais à reconnaître qu'ils ne répondent pas au même besoin. L'un soutient le quotidien du dirigeant. L'autre organise la distribution d'une performance déjà constatée.
Le remboursement de frais corrige une avance, rien de plus
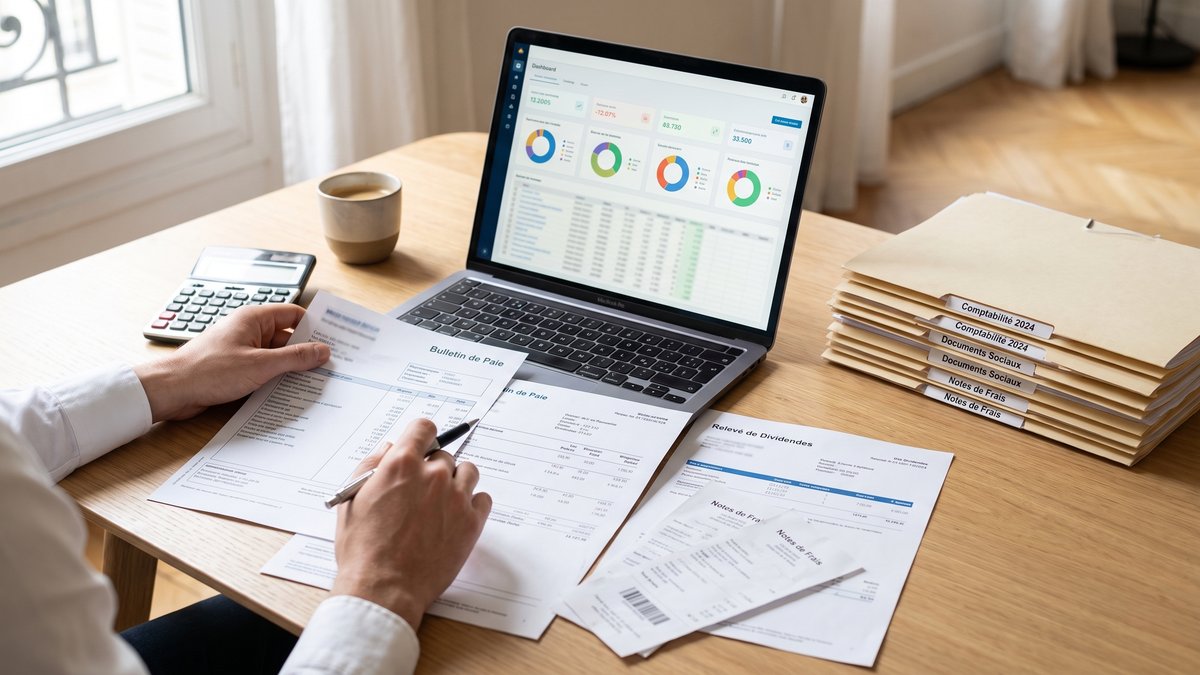
Les frais professionnels ne doivent ni améliorer artificiellement le revenu, ni absorber des dépenses personnelles. Une politique simple suffit souvent : justificatif, motif, date, lien avec l'activité. Nos outils de gestion et la revue des pièces évitent d'ailleurs que la question s'enlise dans des papiers épars - c'est souvent là que la confusion commence, discrètement.
Remettre du cadre sans perdre en flexibilité
La bonne approche n'est pas de rigidifier à l'excès. Elle consiste à fixer un socle lisible, puis des ajustements encadrés. En pratique :
- définir une rémunération cible réaliste sur l'année ;
- séparer strictement les dépenses personnelles et professionnelles ;
- formaliser les remboursements de frais avec des justificatifs complets ;
- réexaminer les dividendes au moment opportun, avec validation comptable et juridique ;
- documenter les arbitrages sensibles, surtout si la structure évolue vite.
Ce travail peut s'appuyer sur un suivi plus large : comptabilité, social, juridique, voire accompagnement juridique lorsque les décisions doivent être formalisées proprement. Pour les dirigeants qui veulent aller plus loin sur ce point précis, notre rubrique conseil en rémunération permet justement d'arbitrer selon le statut, le niveau d'activité et les objectifs personnels.
Retrouver une lecture propre avant qu'un contrôle ou un prêt ne l'exige
Quand la rémunération du dirigeant devient un assemblage de virements, de dividendes anticipés et de frais mal triés, le problème n'est pas seulement fiscal. C'est un sujet de crédibilité, de pilotage et parfois de sérénité très concrète. Mieux vaut remettre de l'ordre avant qu'une banque, un contrôle ou une opération juridique ne vous oblige à tout expliquer dans l'urgence. Si vous souhaitez poser un cadre plus net entre revenu, frais et distribution, nous pouvons vous accompagner via notre accompagnement comptable et fiscal ou à partir de notre formulaire de contact.