Salle pleine, trésorerie serrée : quand le suivi par projet d'une production culturelle ne suffit plus
Dans une production culturelle, voir les salles se remplir ou les financements se confirmer ne garantit pas une trésorerie paisible. Quand les projets s'enchaînent, le suivi par projet dans le spectacle vivant peut rassurer en apparence, puis laisser filer l'essentiel : le moment réel où l'argent manque.
La comptabilité dit le passé, la trésorerie encaisse le présent
Beaucoup de compagnies et de producteurs disposent d'une comptabilité tenue correctement, parfois même d'un budget par spectacle. C'est utile, évidemment. Mais dès que plusieurs créations, tournées ou coproductions cohabitent, ce cadre devient trop plat. Il enregistre, il classe, il justifie. Il ne pilote pas toujours.
Le premier signal est simple : vous connaissez le budget global, mais vous hésitez dès qu'il faut répondre à une question très concrète. Quelle production consomme aujourd'hui la trésorerie ? Quel projet reste finançable sans avance complémentaire ? Quelle recette est acquise, laquelle n'est encore qu'espérée ? C'est là que le pilotage financier d'une compagnie commence à manquer d'air.
Autre symptôme fréquent : la structure semble active, demandée, parfois applaudie, et pourtant les arbitrages deviennent nerveux. On retarde un règlement fournisseur, on attend une subvention annoncée, on décale une embauche technique. La difficulté ne vient pas toujours d'un déficit. Elle vient souvent d'un décalage entre coûts engagés, recettes attendues et calendrier des encaissements.
Ce qui se brouille quand tout remonte dans une seule trésorerie
Une trésorerie globale donne une photographie trop large. Elle dit combien il reste sur le compte, pas à qui cet argent appartient déjà en pratique. Dans le secteur culture et médias, c'est un piège classique. Une avance de diffusion, une aide affectée, un acompte de coproduction ou une subvention fléchée ne sont pas des ressources librement interchangeables.
Quand on mélange ces flux, on fabrique une illusion de confort. Le compte bancaire paraît tenir, mais il tient grâce à des sommes déjà promises à d'autres dépenses. Et le jour où la paie des intermittents, un transport de décor ou une location technique tombent en même temps, l'équilibre se fendille d'un coup.
Nous retrouvons souvent ce point lors d'un accompagnement comptable et fiscal culture et médias ou d'une mission de contrôle de gestion : la structure suit ses projets, oui, mais sans distinguer avec assez de netteté le consommé, l'engagé, le facturable et l'encaissé. Or ce sont quatre réalités différentes. Les confondre revient à marcher dans une salle obscure en croyant connaître le plan.
Les erreurs qui coûtent cher sans faire de bruit
La première concerne les subventions fléchées. Une notification ne vaut pas encaissement, et un encaissement ne vaut pas liberté d'usage totale. La deuxième touche les acomptes : ils rassurent psychologiquement, mais ils ne couvrent pas toujours le coût réel déjà engagé. La troisième, très fréquente dans le spectacle vivant, tient à la paie intermittente et aux charges sociales, souvent sous-estimées dans leur rythme de sortie.
Il faut ajouter les frais indirects - administration, direction de production, communication transverse, loyer, outils - que l'on laisse volontiers dans un pot commun. Pourtant, sans ventilation minimale, le coût de revient d'une production reste flou. Et un projet qui paraît rentable peut en réalité vivre aux dépens du suivant.
Le moment où un spectacle bien rempli ne paie plus les autres
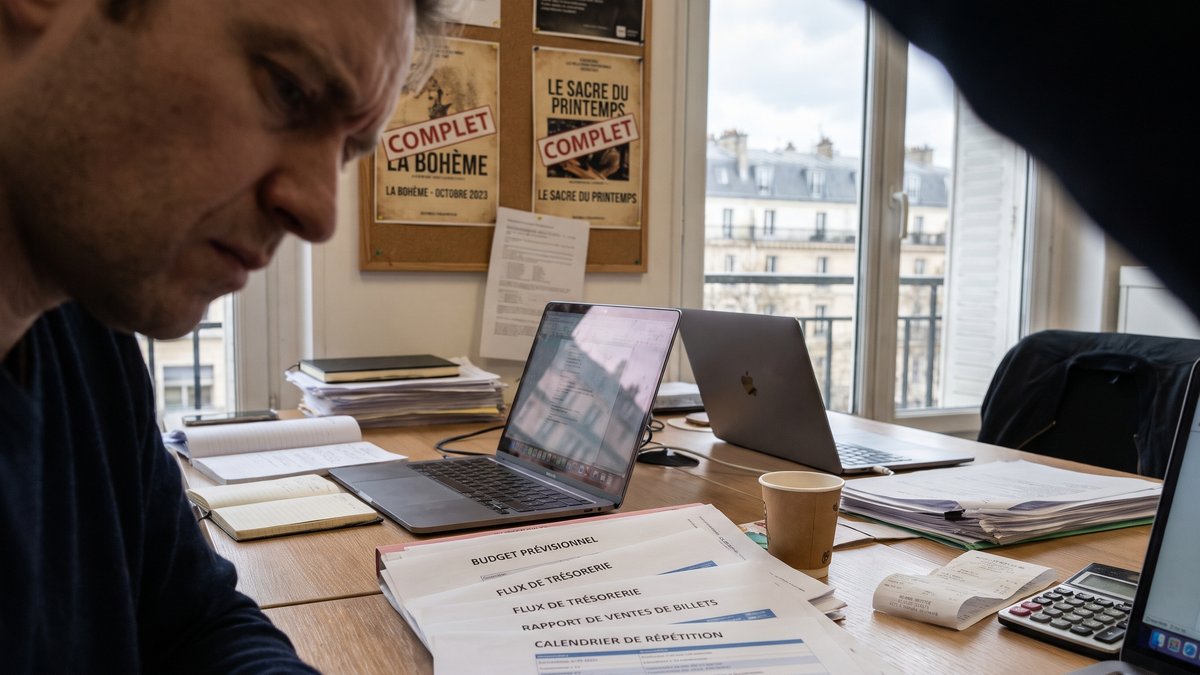
Dans une structure basée en Île-de-France, que nous suivions à distance sur une série de dates en région, le problème n'est pas apparu dans les comptes annuels. Il s'est vu sur un détail plus modeste : un tableau partagé où trois couleurs s'accumulaient sans logique stable. Une création très visible finançait de fait la préparation de deux autres projets, pendant qu'une aide confirmée n'était toujours pas versée.
Nous avons repris le suivi par affaire en séparant les engagements fermes, les recettes conditionnelles et les sorties incompressibles, puis reconnecté ce travail à l'aide au pilotage. Le résultat n'avait rien de spectaculaire : un calendrier redevenu lisible, une décision de report prise assez tôt et une tension bancaire évitée. Parfois, la bonne décision n'est pas d'accélérer un projet, mais de lui rendre son vrai tempo.
À partir de quel volume faut-il changer de méthode ?
Il n'existe pas de seuil magique, mais quelques repères sont fiables. Le tableau de bord pour une structure culture et médias devient indispensable lorsque vous cumulez plusieurs productions simultanées, des financements croisés, des équipes intermittentes régulières ou des délais d'encaissement longs. Même chose si le dirigeant arbitre seul, au fil de l'eau, à partir du solde bancaire.
En pratique, le besoin apparaît souvent avant la taille critique juridique. Une association culturelle en développement ou une compagnie encore légère administrativement peut déjà avoir besoin d'un cadre de pilotage financier bien plus précis qu'elle ne l'imagine. Nous l'avons développé dans d'autres articles sur les associations culturelles subventionnées, ou encore sur la question de la structure par œuvre ou non.
Les indicateurs à suivre sans alourdir la gestion
Inutile d'empiler trente colonnes. Quelques indicateurs suffisent, s'ils sont tenus sérieusement : trésorerie disponible réelle, reste à engager par projet, recettes sécurisées versus recettes probables, marge prévisionnelle actualisée, décalage moyen d'encaissement et part des frais indirects affectée à chaque production.
Pour les structures du spectacle vivant, nous conseillons aussi une vue très simple des échéances sociales liées aux intermittents, parce que la tension vient souvent de là, presque en silence. Pour compléter les repères sectoriels, les ressources du CNM et du Syndeac restent utiles, à condition de les traduire en données de gestion concrètes.
Retrouver de la souplesse sans piloter à l'aveugle
Quand le suivi par projet ne suffit plus, il ne faut pas forcément une usine à gaz. Il faut un dispositif sobre, mis à jour, compréhensible par la direction comme par l'administration, et relié au réel. C'est tout l'enjeu d'un pilotage pensé pour les métiers de la culture, et non plaqué depuis un modèle industriel. Si votre structure commence à arbitrer en urgence entre paie, production et diffusion, il est temps de remettre les flux à plat. Nous pouvons vous y aider via notre accompagnement dédié culture et médias, ou en travaillant plus finement le contrôle de gestion. Une trésorerie saine ne fait pas le spectacle, mais elle évite qu'il se joue sur un fil.