Retard de DSN en association ou petite société : les écarts qui ressortent quand l'impôt s'ajuste
Dans beaucoup de petites structures, un salaire viré à la bonne date semble clore le sujet. Pourtant, une DSN tardive ou mal corrigée peut rouvrir le dossier des semaines plus tard, au moment de l'impôt à la source, des droits sociaux ou d'un échange avec l'URSSAF.
La paie est partie, mais le dossier social ne l'est pas
C'est le malentendu le plus fréquent. Le virement a été fait, le bulletin envoyé, personne ne se plaint : tout paraît en ordre. En réalité, la Déclaration sociale nominative reste la pièce qui alimente l'écosystème entier - URSSAF, retraite, prévoyance, assurance maladie, France Travail et prélèvement à la source. Quand elle part en retard, ou avec une anomalie mal corrigée, l'erreur ne disparaît pas. Elle circule.
Pour un dirigeant de TPE ou un responsable d'association, le risque est d'autant plus trompeur qu'il n'est pas toujours visible tout de suite. Le salarié a bien reçu son net. Mais la base de cotisations, le montant transmis à l'administration fiscale ou la période rattachée peuvent être faux. Et c'est souvent pendant les régularisations annuelles, ou après une campagne de mise à jour fiscale, que le décalage ressort, un peu sèchement.
Pourquoi une DSN tardive finit par peser, même sans incident immédiat
Le salarié peut découvrir l'écart avant l'employeur
Un taux de prélèvement inadapté, un revenu mal remonté, des droits sociaux incomplets : ce sont souvent les premiers signaux. Le collaborateur ne comprend pas pourquoi son net après impôt change, pourquoi une attestation manque, ou pourquoi un organisme ne retrouve pas ses données. À ce stade, il ne parle pas de DSN. Il parle d'un problème de paie. Et il a raison.
Une erreur de DSN sur l'impôt à la source n'implique pas forcément un salaire mal versé. C'est justement ce qui rend le sujet délicat. Le bulletin peut être cohérent en apparence, mais l'information déclarée, elle, ne l'est pas tout à fait. Dans une petite équipe, cela abîme vite la confiance, surtout quand l'employeur répond : "pourtant, nous avons bien payé".
Les organismes sociaux, eux, raisonnent en données transmises
Pour l'URSSAF ou les caisses, l'intention compte peu. Ce qui fait foi, c'est la donnée déclarée, sa date d'envoi et sa correction éventuelle. Un retard de DSN peut donc générer des majorations, des relances, parfois une lecture erronée du dossier social. Une petite société supporte mal ce type de friction administrative, parce qu'elle n'a ni service RH dédié ni temps à perdre dans des allers-retours techniques.
C'est précisément là que notre accompagnement RH et social prend son sens : reprendre la chronologie, vérifier les bases déclarées, puis corriger sans dérégler les mois suivants. La vraie difficulté n'est pas de refaire un mois. C'est d'éviter qu'une correction de novembre n'abîme décembre, puis la clôture sociale ensuite.
Ce que coûte l'attentisme, en argent et en crédibilité
Les conséquences d'une DSN tardive alors que les salaires ont été payés sont rarement spectaculaires d'emblée. Elles s'accumulent. D'abord, il peut y avoir des pénalités ou des majorations. Ensuite, du temps de reprise : extraction des bulletins, contrôle des assiettes, analyse des taux, échanges avec le logiciel ou la plateforme de déclaration. Enfin, un coût moins mesuré mais bien réel : la perte de fiabilité perçue par les salariés, par le bureau d'une association, parfois par un financeur.
Pour une structure subventionnée ou en croissance, ce point n'est pas accessoire. Un dossier social qui hésite envoie un signal de pilotage incertain. Nous le constatons aussi sur des missions plus larges de gestion et d'accompagnement du dirigeant : une anomalie déclarative isolée devient vite un symptôme d'une organisation trop tendue, ou d'une paie tenue au fil de l'eau.
À Nanterre, une association avait payé tout le monde et pourtant rien n'était vraiment réglé
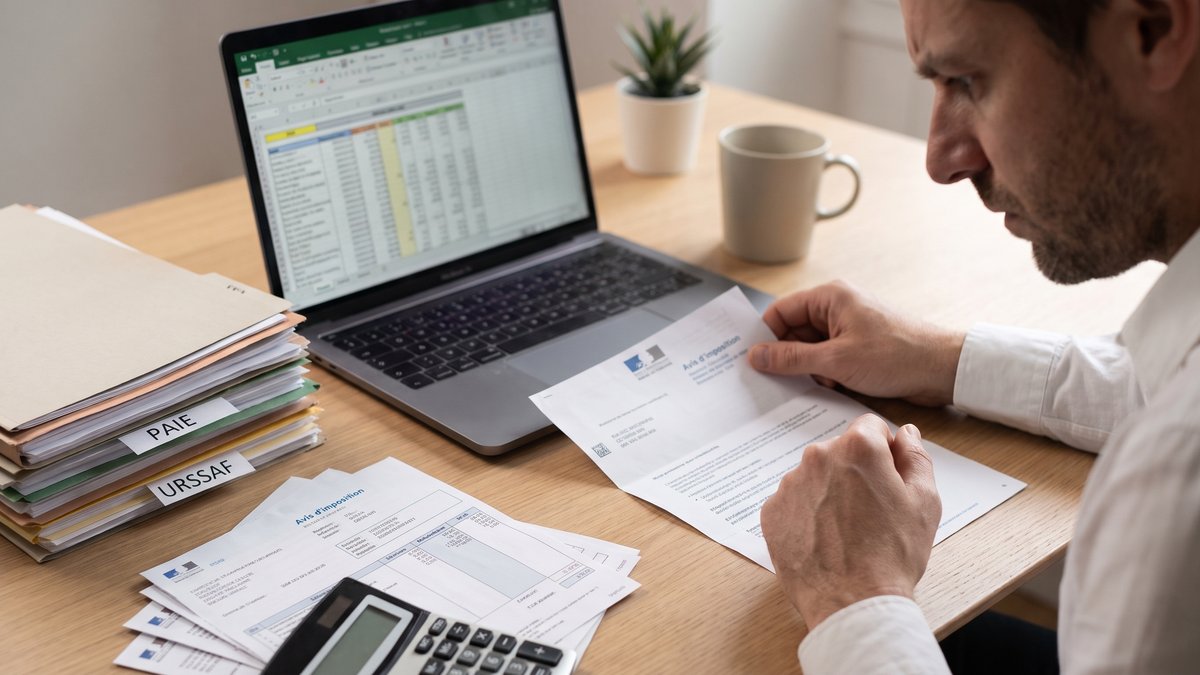
Le point de départ tenait dans un classeur trop plein et une phrase un peu lasse : les salaires avaient bien été virés, donc l'urgence semblait derrière eux. Cette association culturelle venait pourtant d'enchaîner plusieurs contrats courts, puis une correction de paie restée incomplète. Quelques semaines plus tard, une salariée signale un décalage sur son impôt, tandis qu'un organisme social ne retrouve pas correctement une période déclarée.
Nous avons repris les DSN mois par mois, rapproché les bulletins des données transmises, puis recalé la régularisation de paie en petite entreprise sans casser la paie courante. Dans ce type de contexte, nos interventions croisent souvent le social, le comptable et la lecture des échéances - c'est aussi l'intérêt d'un cabinet qui relie comptabilité et paie. Le soulagement est venu vite, mais la leçon est restée : un salaire payé à temps ne répare pas une donnée sociale bancale.
Les signaux faibles qui imposent une régularisation rapide
Certains indices doivent faire réagir sans attendre :
- DSN rejetée, acceptée avec anomalies ou corrigée partiellement
- écart entre le bulletin, le net payé et le net imposable
- changement inhabituel du montant prélevé à la source
- demande d'explication d'un salarié sur ses droits ou ses attestations
- relance de l'URSSAF ou incohérence sur les charges appelées
- plusieurs mois traités dans l'urgence, sans contrôle final
Dans ces cas, attendre la prochaine échéance ne simplifie rien. En pratique, plus la correction est tardive, plus elle demande de reconstituer des éléments dispersés. Mieux vaut intervenir pendant que les pièces sont encore accessibles, les justificatifs retrouvables, et la mémoire des événements n'est pas tout à fait refroidie.
Pour un premier niveau de repère, les ressources de Net-entreprises et de l'URSSAF peuvent aider à identifier la nature d'une anomalie. Mais dès que plusieurs mois sont touchés, une reprise globale évite souvent de corriger au hasard.
Remettre la paie à niveau sans désorganiser le mois suivant
Le bon réflexe est simple, même s'il demande un peu de méthode. D'abord, figer le périmètre : quels mois, quels salariés, quelles données ont été touchés ? Ensuite, prioriser les impacts réels - impôt à la source, cotisations, droits sociaux, attestations. Enfin, corriger dans l'ordre chronologique plutôt qu'à l'intuition. C'est moins spectaculaire, mais beaucoup plus sûr.
Les structures qui s'en sortent le mieux sont rarement celles qui n'ont jamais d'incident. Ce sont celles qui documentent vite, arbitrent vite et se dotent ensuite d'un cadre plus solide. Sur ce point, nos pages secteurs clés et sur la DSN rejetée en première embauche prolongent utilement la réflexion, surtout pour les structures sans service RH structuré.
Quand il faut cesser de bricoler la DSN
Une DSN en retard n'est pas toujours grave. Ce qui le devient, c'est la répétition, l'approximation et l'idée que le paiement du salaire suffira à absorber le reste. Si vous sentez que la paie commence à entraîner des corrections en chaîne, mieux vaut remettre le système d'équerre avant la prochaine campagne fiscale ou sociale. Nous pouvons vous y aider dans le cadre de notre accompagnement RH et social, ou plus largement de notre approche de pilotage pour les TPE, les associations et les dirigeants à Boulogne-Billancourt comme à distance. Le bon moment pour régulariser est rarement plus tard ; il se situe souvent juste avant que l'usure administrative ne devienne une habitude. Voir aussi nos autres articles ou nous contacter pour faire le point.