

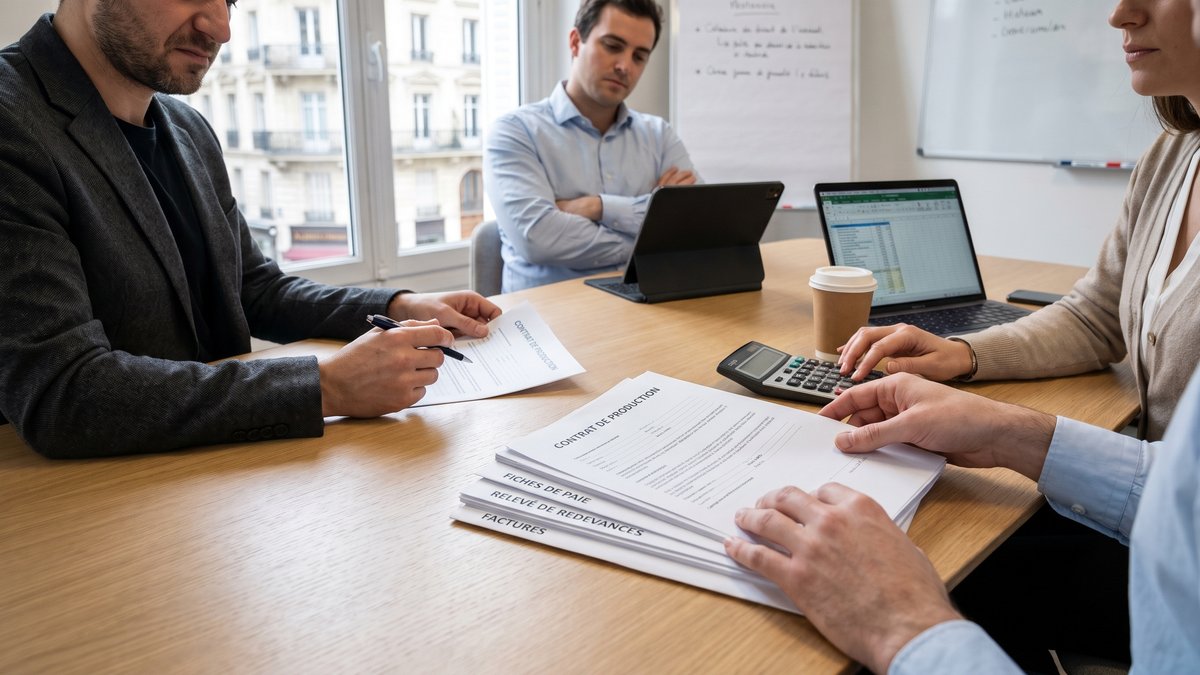
Cachets, droits d'auteur et factures : comment éviter une requalification sur un projet culturel
Dans un projet culturel, mixer cachets, droits d'auteur et facturation peut sembler souple, presque élégant. Pourtant, cette architecture de rémunération devient vite fragile si elle ne repose pas sur une lecture précise des fonctions réellement exercées, et c'est là que le risque URSSAF dans le spectacle apparaît.
Pourquoi ce montage paraît simple alors qu'il ne l'est pas
Sur le papier, la logique séduit. Une même personne intervient à plusieurs titres : présence sur scène ou en tournage, création d'une œuvre, puis mission de conseil, de coordination ou de production exécutive. Répartir la rémunération d'un projet culturel entre salaire, droits et facture donne l'impression de coller à la réalité. Parfois, c'est vrai. Souvent, c'est seulement partiel.
Le problème n'est pas le cumul en lui-même. Il tient à la qualification juridique et sociale de chaque somme versée. Si une prestation facturée recouvre en réalité un travail exécuté dans un lien de subordination, ou si des droits d'auteur rémunèrent en fait une présence, une répétition, une animation éditoriale ou une direction opérationnelle, la construction devient défendable en réunion, mais beaucoup moins en contrôle.
Dans les structures culturelles, cette confusion naît vite, parce que les rôles sont poreux. Un compositeur peut aussi diriger une séance. Un auteur peut réécrire, présenter, accompagner la diffusion. Un artiste peut créer, puis intervenir comme interprète. Il faut alors séparer non pas les personnes, mais les fonctions effectivement rendues.
Les signaux qui doivent vous alerter avant un contrôle
Quand la facture ressemble à un bulletin de paie déguisé
Premier signal : la facture rémunère des tâches intégrées au planning de production, avec consignes, validation hiérarchique, horaires imposés ou présence attendue. À ce moment-là, la frontière avec le salaire se trouble. En matière de paie des intermittents et de facturation, l'usage ou la commodité ne suffisent jamais.
Deuxième signal : les droits d'auteur sont calculés à forfait pour absorber des missions qui n'ont rien d'une exploitation d'œuvre. Or les droits rémunèrent une création protégée et son exploitation, pas une disponibilité générale autour du projet.
Troisième signal, plus discret : les pièces ne racontent pas la même histoire. Le contrat parle de création, la facture décrit de la coordination, et la paie couvre déjà une partie des mêmes journées. C'est souvent là que commence la requalification de la rémunération d'un artiste ou d'un intervenant culturel.
Nous le voyons régulièrement dans notre accompagnement RH et social : le risque ne vient pas toujours d'un montage agressif, mais d'un dossier simplement mal cadré, constitué au fil de l'eau, sans doctrine interne stable.
Ce qui relève du salaire, des droits ou de la facture
Trois questions, pas trente
Pour trancher, trois repères suffisent souvent. Qui commande le travail ? Que rémunère-t-on exactement ? Quelle preuve garde-t-on ?
Le salaire s'impose dès qu'il existe une prestation de travail exécutée dans un cadre organisé, avec contrôle, intégration dans l'équipe, parfois remplacement difficile, et une finalité opérationnelle immédiate. Dans le spectacle, cela vise très souvent l'interprétation, la technique, l'encadrement de production ou certaines missions éditoriales.
Les droits d'auteur rémunèrent l'exploitation d'une œuvre originale identifiable. Encore faut-il pouvoir relier la somme à une œuvre, à un contrat de cession ou d'autorisation, à des modalités d'exploitation, voire à des redditions selon les cas. Sans cette charpente, on est dans le brouillard.
La facture, enfin, suppose une véritable activité indépendante, avec autonomie d'organisation, risque propre, moyens propres et intervention non absorbée par le pouvoir de direction du producteur ou de la structure. Une facture n'efface jamais la réalité des conditions d'exécution.
Pour les acteurs culture et médias, c'est précisément le type d'arbitrage que nous consolidons dans un accompagnement comptable et fiscal dédié au secteur culture et médias, surtout quand les flux mêlent social, fiscal et contrats.
Quand un projet musical à Lille cumulait trois canaux de paiement
Le dossier était presque classique. Une structure produisait une série de contenus musicaux. Le même intervenant percevait des cachets pour l'enregistrement, des droits d'auteur pour des compositions, et une facture pour la direction artistique. Sauf qu'en relisant les échanges, une chose sautait aux yeux : la direction artistique suivait un planning imposé, des validations quotidiennes et des arbitrages budgétaires serrés.
Autrement dit, la facture recouvrait une mission très intégrée à la production. Nous avons repris le schéma avec les équipes, croisé contrats, feuilles de route et pièces de paie, puis rebasculé ce qui relevait en réalité du social avant règlement complet. Le reste, les droits, a été maintenu parce qu'il reposait sur des œuvres identifiées et un cadre contractuel propre. Le dossier a gagné en cohérence. Et, au fond, c'était cela, le vrai sujet.
Si vous gérez plusieurs intervenants de ce type, relire aussi notre article sur les cachets d'intermittents qui désorganisent la paie aide souvent à voir où la mécanique commence à se gripper.
Ce que peut coûter une requalification
Le risque URSSAF dans le spectacle ne se limite pas à un rappel de cotisations. Il peut entraîner des majorations, des pénalités, une reprise de traitement en paie, une correction comptable, des tensions avec l'intervenant, et parfois une remise en cause d'équilibres budgétaires déjà fragiles. Quand le projet est subventionné ou financé par plusieurs partenaires, la lecture du dossier peut aussi se compliquer.
À cela s'ajoute un coût moins visible : l'énergie perdue. Une structure qui doit reconstituer ses fondements de rémunération plusieurs mois après paiement travaille à contretemps. C'est mauvais signe, et un mauvais usage du temps dirigeant.
Pour sécuriser l'ensemble, il est utile d'aligner très tôt le cadre juridique, le traitement social et la lecture comptable. Les repères publiés par l'URSSAF ou par le Centre national de la musique peuvent utilement compléter cette vérification documentaire.
Sécuriser avant signature, pas après régularisation
Avant de signer ou de payer, gardez une méthode simple : une fonction = un fondement = une pièce probante. Si une même personne cumule plusieurs rôles, décrivez-les séparément, avec des contrats distincts si nécessaire, et vérifiez que chaque flux raconte exactement la même réalité que les mails, le planning et les livrables.
Conservez aussi une petite checklist : contrat ou lettre d'engagement, justificatif d'œuvre, conditions d'exploitation, facture détaillée si elle est légitime, éléments de paie, note interne d'analyse en cas de cumul. Cette discipline paraît un peu sèche. En pratique, elle évite bien des reconstructions tardives.
Un cadre lisible protège autant le projet que ses relations
Quand la rémunération est bien qualifiée, la discussion avec l'artiste, l'auteur ou le producteur devient plus sereine. Chacun sait ce qui est payé, pourquoi, et sur quelle base. C'est souvent moins spectaculaire qu'un montage souple bricolé dans l'urgence, mais beaucoup plus solide. Si vous souhaitez fiabiliser un schéma de rémunération avant signature ou préparer un dossier sensible, nous pouvons l'examiner avec vous dans le cadre de notre expertise culture, médias et spectacle ou via nos articles dédiés.


