Client payé à 60 jours : faut-il passer à la TVA sur les encaissements pour soulager la trésorerie ?
Une activité peut être rentable sur le papier et manquer d'air en banque. Quand un client règle à 60 jours, la question de la TVA sur les encaissements n'est pas théorique : elle touche directement la trésorerie de la TPE, parfois plus vite que la marge ne se reconstitue.
Le vrai problème n'est pas la facture, c'est le calendrier
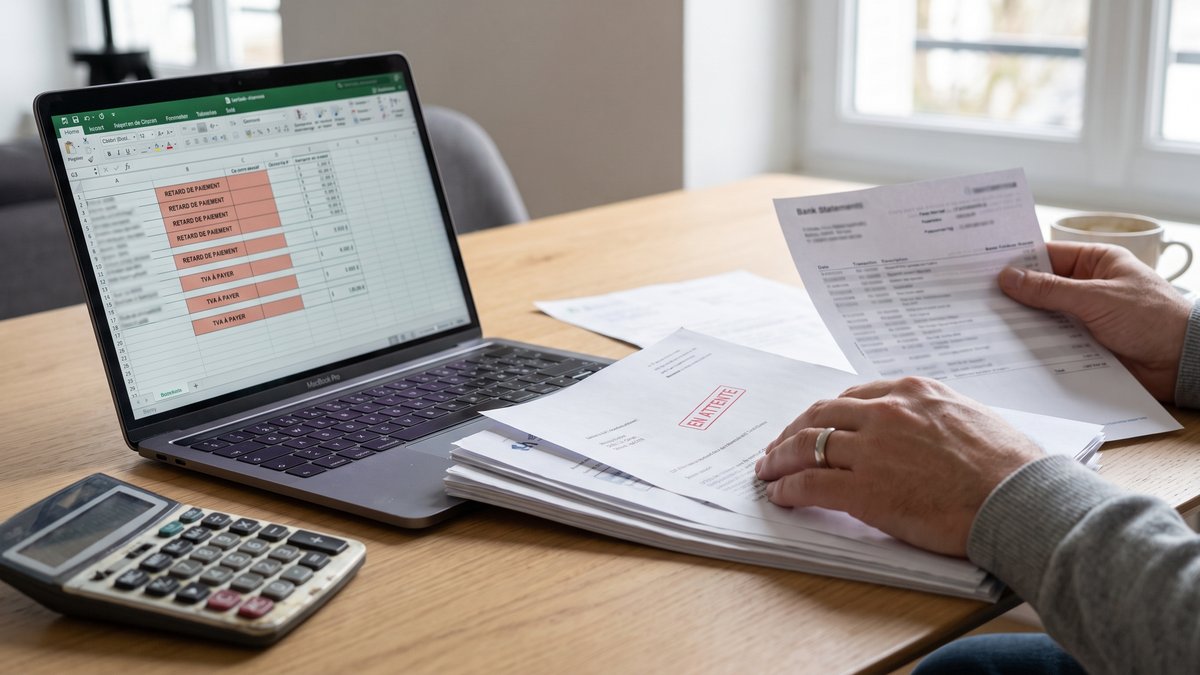
Beaucoup de dirigeants suivent d'abord le chiffre d'affaires facturé. C'est logique, mais parfois trompeur. En prestations de services, une entreprise peut avoir signé, livré, facturé proprement, et pourtant voir sa trésorerie se tendre simplement parce que le client paie tard, tandis que la TVA doit être déclarée et décaissée plus tôt.
Le décalage devient vite sensible quand les délais de règlement atteignent 45 ou 60 jours, voire davantage dans certains secteurs. Sur une facture de 12 000 euros TTC, la part de TVA représente déjà une somme qui n'est pas anodine pour une petite structure. Si plusieurs factures s'additionnent, la banque finance en réalité l'attente du paiement client. Et la banque, justement, n'aime pas toujours ce rôle.
C'est souvent dans ce moment un peu ingrat que le sujet du régime de TVA mérite d'être rouvert, non comme une formalité fiscale, mais comme un levier de pilotage. C'est aussi ce que nous regardons dans un accompagnement comptable et fiscal pour TPE et indépendants, quand les comptes sont justes mais que la respiration de trésorerie devient trop courte.
TVA sur les débits ou sur les encaissements : ce que cela change concrètement
Avec les débits, la TVA part avant l'argent
Le régime de la TVA sur les débits conduit, en pratique, à déclarer la TVA dès la facturation. Autrement dit, l'entreprise reverse une taxe sur une vente qui n'est pas forcément encaissée. Pour une structure avec des clients ponctuels et rapides, l'impact peut rester supportable. Pour une TPE qui travaille avec de grands donneurs d'ordre, c'est une autre histoire.
Le point délicat, c'est que ce mode de fonctionnement crée un besoin de trésorerie sans générer de valeur supplémentaire. Vous avez bien travaillé, bien facturé, parfois même relancé correctement ; mais la trésorerie, elle, sort avant d'entrer. C'est une mécanique froide, presque silencieuse.
Avec les encaissements, la TVA suit le règlement
La TVA sur les encaissements, applicable dans de nombreux cas aux prestations de services, aligne davantage la taxe à reverser sur le moment où le client paie réellement. On ne parle pas d'un gain fiscal : il n'y a pas de miracle. On parle d'un décalage de trésorerie moins pénalisant.
Pour un indépendant ou un dirigeant de TPE, la différence est souvent très concrète : moins d'argent avancé, moins de tension en fin de mois, et une lecture plus saine de ce qui reste vraiment disponible. Cela peut éviter de compenser un simple effet de calendrier par du découvert, par un apport du dirigeant ou par un compte courant qui se tend.
Quand le passage aux encaissements aide vraiment
Le changement de régime est particulièrement utile quand trois signaux se cumulent. D'abord, l'activité repose sur des prestations de services. Ensuite, les clients imposent des délais de paiement longs. Enfin, la structure n'a pas une réserve de trésorerie confortable pour absorber plusieurs semaines de décalage.
Il aide aussi lorsque le portefeuille clients est concentré : deux ou trois règlements en retard peuvent alors désorganiser tout le mois. Dans ce cas, choisir un régime de TVA adapté ne remplace ni les relances ni le pilotage, mais évite d'ajouter une contrainte fiscale à une tension commerciale déjà réelle.
En revanche, il faut rester lucide. Si le vrai problème vient d'impayés répétés, d'une marge trop faible, d'acomptes jamais demandés ou d'un poste client mal suivi, passer aux encaissements ne réglera pas le fond. Cela donne de l'air, oui, mais ne répare pas une politique de facturation fragile.
Quand une agence attendait ses règlements de fin de campagne
Le sujet revient souvent chez des structures de conseil ou de création. Nous avons accompagné une petite agence basée à Issy-les-Moulineaux qui intervenait pour quelques grands comptes avec des paiements en fin de campagne. Les missions étaient rentables, les factures nettes, le carnet de commandes plutôt bon. Pourtant, chaque trimestre ramenait la même crispation : la TVA partait avant les règlements, et le dirigeant comblait l'écart à coups d'avances personnelles.
Le besoin n'était pas de refaire toute l'organisation. Il fallait d'abord remettre en face facturation, encaissement et échéances fiscales, puis renforcer le suivi du recouvrement et le pilotage de trésorerie. Le passage à un régime plus cohérent avec les encaissements a réduit la tension. Pas le bruit autour de la tension : la tension elle-même. Parfois, la bonne décision n'est pas spectaculaire ; elle rend juste les semaines normales.
Les erreurs les plus fréquentes avant de changer
Confondre rentabilité et liquidité
Une entreprise rentable peut manquer de liquidités. Cette évidence est encore sous-estimée. Le compte de résultat raconte une performance ; la trésorerie raconte une capacité à tenir. Ce ne sont pas les mêmes récits, et ils se contredisent parfois.
Oublier les conséquences pratiques
Choisir la TVA sur les encaissements suppose un suivi comptable rigoureux des règlements, partiels ou complets. Si les flux sont mal lettrés, si les encaissements sont enregistrés en retard, l'avantage attendu peut se brouiller. C'est là qu'un accompagnement comptable et fiscal structuré prend tout son sens, avec des outils adaptés et une lecture régulière des échéances.
Décider sans regarder le reste du cycle client
Avant de modifier un régime, il faut aussi examiner les devis, les acomptes, les conditions de règlement, les habitudes de relance et parfois même la segmentation des clients. Un article récent sur les impayés en TPE le montre bien : la trésorerie se protège rarement avec une seule mesure.
Ce qu'il faut vérifier avant d'arbitrer
Avant toute décision, nous conseillons de regarder au moins cinq points : la nature exacte de l'activité, les délais moyens réels d'encaissement, la part des acomptes, la concentration client et la régularité du suivi de trésorerie. Il faut aussi vérifier la cohérence avec les autres besoins de gestion, par exemple un contrôle de gestion plus fin ou un cadre de pilotage plus large.
Un dernier réflexe utile consiste à confronter votre situation aux ressources de référence, notamment celles de l'Ordre des experts-comptables ou de Bpifrance Création. Les règles existent, bien sûr, mais l'enjeu n'est pas seulement réglementaire. Il est stratégique, à l'échelle d'une petite entreprise qui doit préserver sa souplesse.
Choisir un régime cohérent avec votre manière d'être payé
Passer à la TVA sur les encaissements n'est ni un réflexe universel ni un simple détail technique. C'est un arbitrage de gestion qui devient pertinent quand les délais clients grignotent une trésorerie pourtant saine en apparence. Le bon critère, au fond, est simple : votre régime de TVA doit suivre votre réalité économique, pas l'inverse. Si vous souhaitez mettre à plat vos délais de règlement, votre suivi de trésorerie et le cadre fiscal le plus adapté, nous pouvons l'examiner avec vous dans le cadre de notre accompagnement des TPE et indépendants.